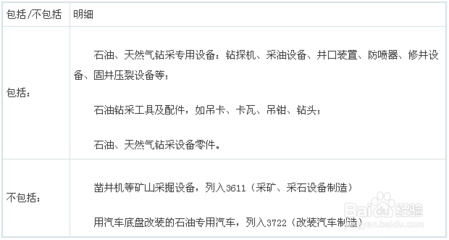
2021年石油钻采专用设备行业市场分析
2021年,随着全球经济逐步从新冠疫情中复苏,国际油价回升至疫情前水平,石油钻采专用设备行业迎来复苏拐点。本文将从市场规模、供需结构、竞争格局、技术趋势及政策环境等方面对2021年行业进行系统分析。
一、市场规模与增长
2021年全球石油钻采专用设备市场规模约为XXX亿美元,同比增长约X%。国内市场规模达到XXX亿元人民币,同比增长X%。增长主要驱动因素包括:油价回升带动油气公司资本开支增加、国内增储上产政策持续推进、老旧设备更新需求释放。
二、供需分析
供给端:行业产能利用率较2020年明显提升,主要企业订单饱满,交付周期缩短。需求端:陆上钻机需求复苏快于海上,压裂设备、钻头、钻杆等耗材需求旺盛。非常规油气开发(页岩气、致密油)对高端钻采设备的需求持续增长。
三、竞争格局
全球市场仍由斯伦贝谢、哈里伯顿、贝克休斯等国际巨头主导高端领域。国内企业在中低端市场具备较强竞争力,部分龙头企业在压裂设备、钻机等细分领域实现进口替代。行业集中度逐步提升,落后产能加速出清。
四、技术发展趋势
2021年行业技术发展呈现以下特点:电动化与智能化加速,电驱压裂设备、智能钻机渗透率提升;数字化技术应用深化,远程监控、预测性维护逐步普及;新材料新工艺应用,提高设备耐用性和效率。
五、政策环境
国内政策持续支持油气勘探开发,页岩气补贴、税收优惠等政策延续。环保政策趋严,推动设备向节能降耗方向升级。国际方面,碳中和目标对行业长期发展提出新要求。
六、挑战与展望
行业面临的主要挑战包括:原材料价格波动、国际竞争加剧、技术壁垒等。展望2022年,预计行业将保持温和复苏态势,智能化、电动化将成为主要增长点,国产替代进程有望进一步加速。
如若转载,请注明出处:http://www.shenghenglian.com/product/50.html
更新时间:2026-10-30 12:53:13