石油钻采专用设备市场前景预测与推销策略研究
一、引言
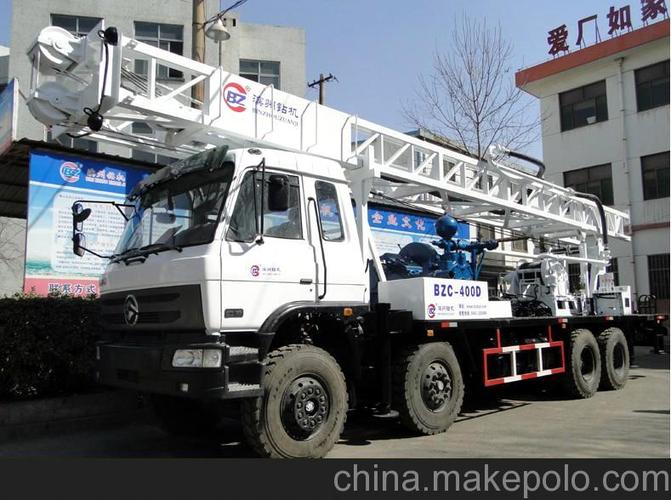
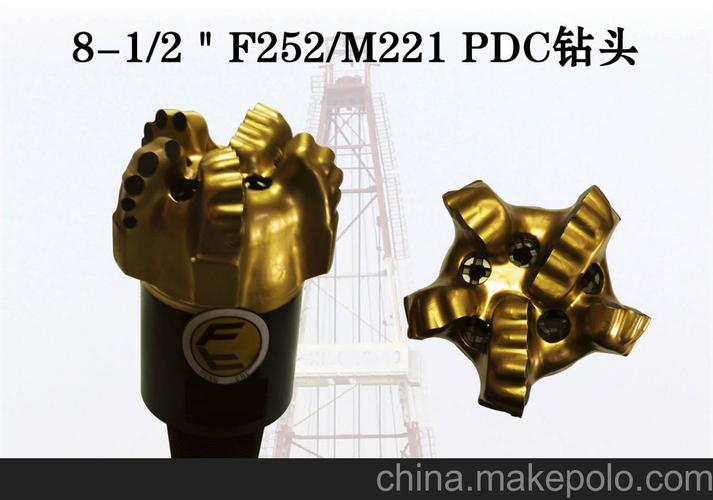
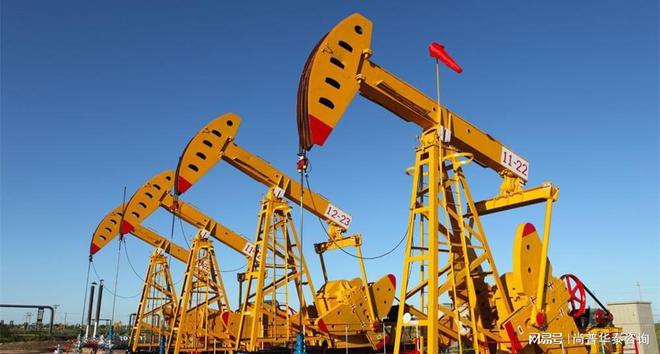
石油钻采专用设备是油气勘探开发的核心支撑,涵盖钻机、井架、采油树、防喷器、连续油管设备、压裂设备等。随着全球能源结构转型与油气行业周期性波动,该市场正面临深刻变革。本文基于供需格局、技术趋势与区域动态,对2025—2030年石油钻采专用设备市场前景进行预测,并提出针对性推销策略,为设备制造商与销售企业提供参考。
二、市场现状与驱动因素
1. 全球供需格局
全球常规油气资源开发步入中后期,非常规油气(页岩油、致密气)成为增量主力。北美、中东、俄罗斯及亚太地区钻井活动持续活跃。据国际能源署(IEA)数据,2024年全球钻井数量较2020年增长约18%,带动钻采设备需求回升。
- 核心驱动因素
- 油价中高位震荡:布伦特原油维持在75—95美元/桶区间,刺激上游资本支出。
- 老油田挖潜:提高采收率(EOR)技术需求推动智能注采设备、连续油管作业机增长。
- 深层与深海勘探:超深井、深水钻井平台对高压防喷器、高扭矩顶驱等高端设备需求旺盛。
- 数字化与电动化:自动化钻机、电驱压裂设备、物联网传感器渗透率快速提升。
三、市场前景预测(2025—2030)
1. 总体规模
预计全球石油钻采专用设备市场将从2025年的约920亿美元增长至2030年的1180亿美元,复合年增长率(CAGR)约5.1%。其中,亚太、中东和北美将贡献70%以上的增量。
- 细分产品趋势
- 钻机与顶驱:陆上模块化钻机需求稳定,深海钻井船用设备增速超8%。
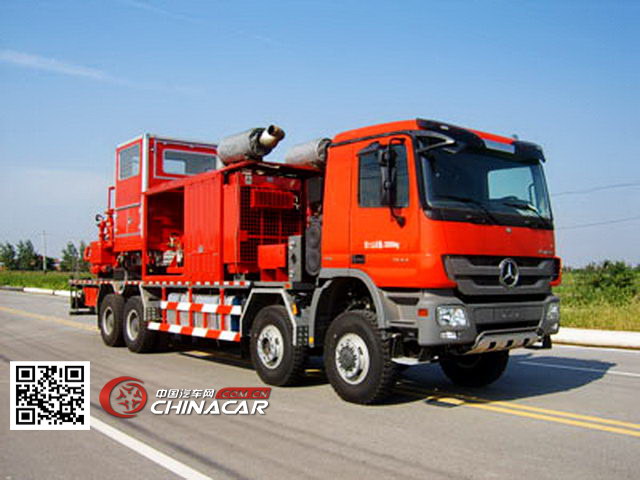
- 压裂设备:电驱压裂泵替代柴油驱成为主流,涡轮压裂车市场收窄。
- 采油树与井口装置:高压、耐腐蚀材料应用扩大,水下采油树年增12%。
- 连续油管与连续油管作业机:修井、压裂联作需求推动,亚太市场增长最快。
- 区域市场
- 中东:沙特、阿联酋继续投资产能上限,偏好高端钻机与防噴器组。
- 北美:页岩油资本纪律强化,傾向于租赁与翻新设备,但电驱设备渗透率高。
- 中国:三大油公司增储上产,四川盆地、塔里木油田带动国产钻机、压裂车需求。
- 非洲与南美:新兴增长区,性价比高的中国设备逐渐占据份额。
- 风险与挑战
- 能源转型加速,长期石油需求达峰预期带来投资犹豫。
- 原材料价格波动,钢材、镍合金成本抬高。
- 地缘政治与贸易壁垒影响供应链。
- 技术迭代快,研发壁垒加大。
四、推销策略研究
- 目标客户细分与定位
- 大型国际石油公司(IOC):售后与全生命周期服务;重点:高压、智能、环保设备。
- 国家石油公司(NOC):倾向于本国制造、技术转让;应建立本地组装或合资。
- 独立钻采承包商:看重性价比、交付速度;可通过标准化模块和融资方案获客。
- 产品策略
- 碳中性与电动化:主动推销电驱压裂、网电钻机,打出绿色降本牌。
- 智能化赋能:提供数字化平台,帮助客户降低非生产时间10%—15%。
- 模块化与可移动性:中东、非洲沙漠地区偏好快速移运钻机。
- 渠道与数字化推销
- 数字营销:建设3D产品演示、在线配置报价工具,通过领英、石油圈等精准曝光。
- 维保服务网络前置:在主要油田枢纽(休斯敦、迪拜、成都)设仓储与维修中心。
- 大数据商机挖掘:利用钻机活跃数量与油田招标信息,实现LBM(基于位置的营销)推送。
- 服务型推销
- 设备即服务(EaaS):按钻井进尺、日出勤收费,锁定长期客户。
- 融资租赁:联合银行或租赁公司,降低中小客户采购门槛。
- 翻新与二手设备认证:满足北美短线投资需求,同时建立品牌信任。
- 关系营销与大客户管理
- 定期大客户技术交流会、培训课时分享。
- 钻井现场24/7驻场服务先试后买。
- 与中国“三桶油”设计院建立标准联合,形成技术壁垒与推荐法则。
五、应用效果与案例
某国产压裂设备商聚焦电驱压裂橇,在国内页岩气示范区提供“设备+服务+大数据”组合竞价,帮助客户单井成本降低21%,并连续获得三年框架訂單,其在北美应用仓库前置和低价短租策略,在一家独立厂商中获得页岩油项目中60%压裂泵份额。
另一钻机厂按照中东北非的高温沙漠需求,开发45℃自然进风冷却与快速组装技术,并在迪拜设立备件库,三年内市场占有率从6%升至18%。验证了产品功能协同、快捷服务响应对接客户痛点的效率。
--论文啊浩
如若转载,请注明出处:http://www.shenghenglian.com/product/33.html
更新时间:2026-09-13 20:48:27